
💳 Guia definitivo para entender, escolher e usar seu cartão com inteligência.
Neste conteúdo completo, você vai entender como funciona o cartão de crédito, quais erros evitar, como economizar com anuidade, como acumular milhas e pontos e ainda como usá-lo a seu favor para organizar a vida financeira. Se busca aprovação mais rápida, veja opções aprovado na hora; para retorno em dinheiro, compare cartões com cashback; e se precisa de mais limite, confira opções de limite alto.
💰 Simule você mesmo: Juros do Rotativo e Impacto do Parcelamento
📌 Cálculo manual do rotativo (exemplo prático):
Suponha que você não pague R$ 500 da fatura do cartão. A taxa de juros do rotativo é de 12% ao mês. Após 30 dias, a dívida será: R$ 500 × 1,12 = R$ 560. No mês seguinte, os juros incidem sobre R$ 560. Em 3 meses, sua dívida quase dobra.
Fórmula: Dívida futura = Valor não pago × (1 + taxa mensal)^meses
📌 Parcelamento sem juros vs. com juros: Uma compra de R$ 1.000 parcelada em 10x sem juros = R$ 100/mês. Parcelada no rotativo a 12% a.m. vira R$ 1.120 após um mês de atraso.
Use a Calculadora de Juros Compostos para simular seus próprios cenários.
📊 Impacto real dos juros no seu bolso (exemplo com R$ 1.000 de dívida)
| Cenário | Taxa de Juros (média) | Dívida após 1 ano | Para quem é mais perigoso |
|---|---|---|---|
| Crédito Rotativo | 300% a.a. (12-15% a.m.) | R$ 4.000 (quadruplica) | Quem atrasa faturas com frequência |
| Parcelamento da Fatura | 150% a.a. (6-8% a.m.) | R$ 2.500 (mais que dobra) | Quem usa parcelamento como regra |
| Parcelamento sem Juros (loja) | 0% a.a. | R$ 1.000 (sem custo adicional) | Quem planeja bem o orçamento |
💡 Conclusão: Pagar a fatura integral é sempre a melhor escolha. O rotativo é o vilão número um do endividamento.
📋 Sumário
Clique para expandir
- “Tá, mas o que é um cartão de crédito?”
- Como funciona o cartão de crédito
- Tipos de cartões: qual o melhor para você?
- Como solicitar um cartão de crédito
- Como escolher o cartão ideal
- Crédito + Planejamento: guia prático em tabela
- Cuidados + Estratégias: use com segurança
- Como evitar fraudes e garantir a segurança
- 📞 Dúvidas práticas do dia a dia (cancelamento, contestação)
- ❓ Perguntas Frequentes (15+ perguntas)
💡 O que é um cartão de crédito?
O cartão de crédito é uma ferramenta financeira que permite realizar compras mesmo sem saldo disponível no momento da transação. Na prática, ele funciona como uma linha de crédito pré-aprovada: você usa hoje, e paga tudo depois, na data de vencimento da fatura.
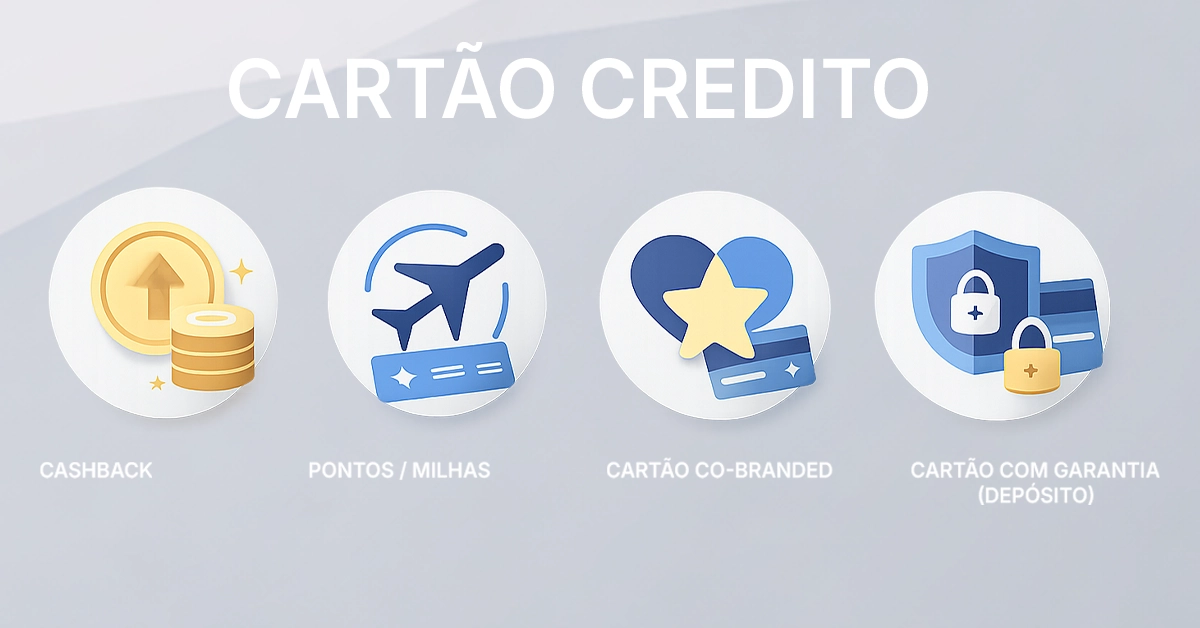
É ideal para quem deseja praticidade, parcelamento de compras, segurança e benefícios extras como cashback, milhas e programas de pontos. E o melhor: é possível encontrar cartões sem anuidade que entregam esses recursos com zero custo fixo.
📈 Entendendo as Taxas de Juros no Brasil
No Brasil, os juros do cartão de crédito são juros compostos, entre os mais altos do mundo. Se você não pagar o valor total da fatura, vai pagar juros sobre o saldo devedor. Calcule usando nossa Calculadora de Juros Compostos.
Dica importante: No Brasil, os emissores devem oferecer pelo menos 21 dias entre a data de fechamento da fatura e o vencimento, período em que não há cobrança de juros se o pagamento for integral.
📋 Outras Taxas e Encargos Comuns
- Anuidade: Taxa anual (alguns são isentos)
- IOF: 0,38% sobre compras
- Mora: Multa de até 2% do valor da fatura
- Saques: Taxas elevadas para saques no crédito
- Excedente de limite: Cobrança por ultrapassar o limite
🔄 Como funciona o cartão de crédito?
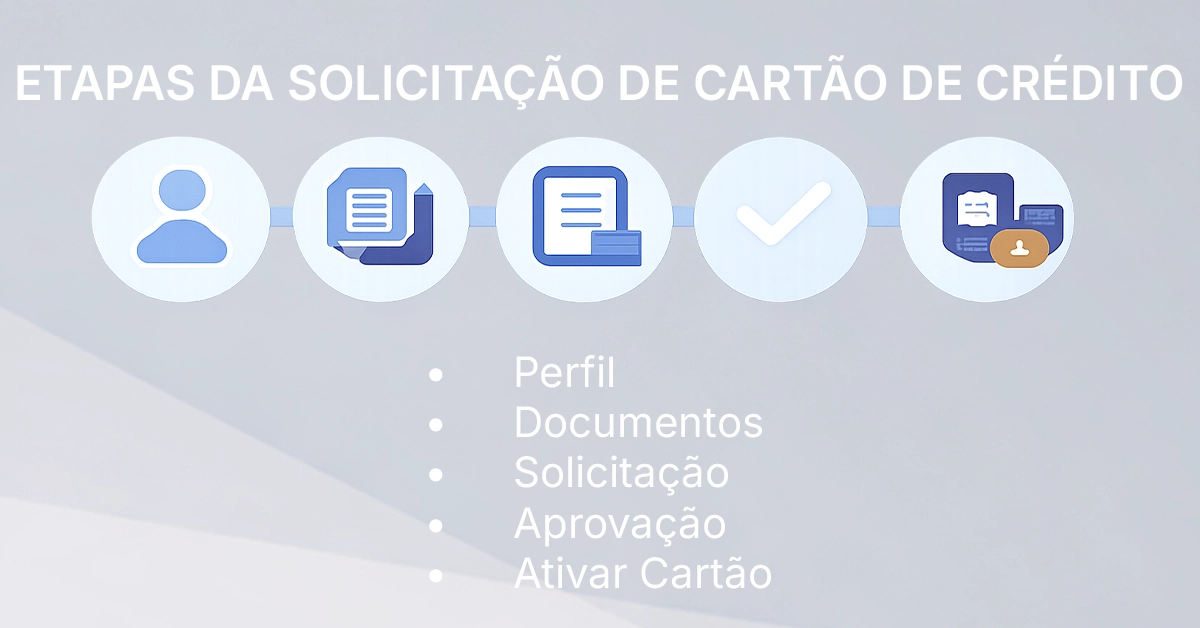
📝 Como solicitar um cartão de crédito (passo a passo)
- Defina o perfil: cashback, milhas, sem anuidade ou internacional
- Separe os documentos: RG/CPF, comprovante de renda e residência
- Preencha a proposta no site/app e autorize a análise de crédito
- Acompanhe a aprovação: cartão virtual pode sair antes do físico
- Ative o cartão: defina senha, ative notificações e ajuste limites
Lembre-se: a aprovação depende da análise de crédito de cada instituição. Consulte as condições atuais no site oficial do emissor antes de se inscrever.
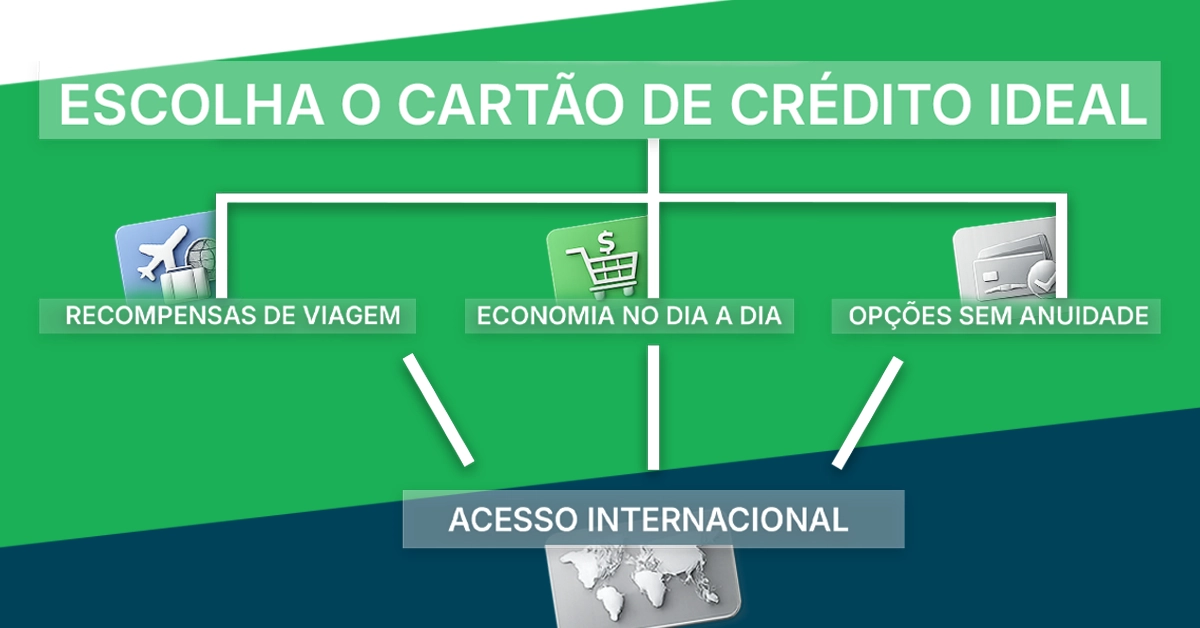
🎯 Como escolher o cartão de crédito ideal para você
- Perfil de uso: você viaja? Gasta com supermercado? Compra online? Para viajantes frequentes, vale a pena avaliar os cartões com milhas e pontos.
- Benefícios reais: cashback, milhas/pontos ou descontos? Compare o que cada um oferece.
- Compare taxas: anuidade, juros, parcelamento e recompensas. Para quem busca economia, os cartões sem anuidade são uma excelente opção.
- Aceitação: bandeiras com ampla cobertura (Visa, Mastercard, Elo).
📊 Crédito + Planejamento: guia prático em tabela
| Objetivo | O que fazer | Meta |
|---|---|---|
| Construir histórico de crédito | Uso recorrente + pagamento em dia | Pontualidade 100% |
| Manter uso saudável do limite | Definir limite pessoal + alertas | Utilização ≤ 30% |
| Evitar juros e dívidas | Evitar parcelamentos desnecessários | 0 dias de atraso |
🛡️ Cuidados + Estratégias: use com segurança e inteligência
- Defina um limite pessoal mesmo que o banco ofereça um limite alto.
- Pague a fatura integral para evitar o rotativo.
- Planeje parcelamentos e use simuladores antes de comprar.
- Concentre gastos em um ou dois cartões para maximizar cashback e pontos.
- Acompanhe no app e ative alertas para não perder o vencimento.
🔒 Como evitar fraudes e garantir a segurança
- Cartões virtuais: use para todas as compras online.
- Ative todas as notificações (SMS, e-mail, push) para cada transação.
- Proteção por senha e biometria – nunca compartilhe seus dados.
- Verifique os estabelecimentos e não perca o cartão de vista.
- Evite Wi-Fi público para acessar apps bancários ou fazer compras.
- Monitore constantemente sua fatura e bloqueie imediatamente em caso de suspeita.
📞 Dúvidas práticas do dia a dia
🚫 Como cancelar um cartão de crédito e negociar a anuidade:
- Ligue para a central de atendimento (número no verso do cartão).
- Digamos que você queira cancelar o cartão. O atendente pode oferecer isenção de anuidade ou redução.
- Aceite a contraproposta se for vantajosa (ex: isenção por 6 meses).
- Se insistir no cancelamento, confirme o estorno de valores pagos e peça o comprovante.
📝 Como contestar uma cobrança indevida (passo a passo):
- Acesse o app do banco e localize a transação.
- Clique em “Contestar” ou “Reportar problema”.
- Explique o motivo (ex: “Não reconheço esta compra”).
- Acompanhe o protocolo. O banco tem até 20 dias para resolver.
- Se não for resolvido, registre reclamação no consumidor.gov.br ou Procon.
💳 Como pedir o cartão virtual imediato: A maioria dos bancos oferece o cartão virtual assim que o cadastro é aprovado. No app, vá em “Cartões” → “Cartão virtual” → “Gerar número”. Use para compras online seguras.
❓ Perguntas Frequentes sobre Cartão de Crédito
Qual a melhor bandeira de cartão de crédito (Visa, Mastercard, Elo)?
Visa e Mastercard têm aceitação global e programas de pontos amplos. Elo é forte no Brasil e oferece vantagens para compras locais. Escolha a que melhor se adapta ao seu perfil de consumo.
Como contestar uma cobrança indevida no cartão de crédito?
Pelo app do banco, localize a transação e clique em “Contestar”. Se não resolver, registre reclamação no consumidor.gov.br ou Procon. O banco tem prazo de 20 dias para resposta.
Cancelar um cartão de crédito afeta meu Score/CPF?
Cancelar um cartão com bom histórico pode reduzir ligeiramente o score porque você perde um relacionamento de crédito positivo. Mantenha ao menos um cartão ativo com bom comportamento.
Como funciona o cartão de crédito consignado?
É um cartão com limite pré-aprovado onde as parcelas são descontadas diretamente da folha de pagamento ou benefício INSS. As taxas são menores, mas o comprometimento da renda é automático.
Como usar o cartão no exterior sem ser taxado?
Prefira cartões com zero IOF (nenhum oferece isenção total, mas alguns têm taxas reduzidas). Use o cartão Wise ou Nomad para pagar em moeda local e evitar spreads abusivos.
Qual a diferença entre cartão Black, Platinum, Gold e Standard?
São categorias de cartões. Black/Platinum são premium (altos limites, salas VIP, anuidade alta). Gold/Standard são intermediários/básicos, com menos benefícios.
O que fazer quando o cartão é clonado?
Imediatamente bloqueie o cartão pelo app. Conteste as compras não autorizadas. Solicite um novo cartão com número diferente. Registre boletim de ocorrência online.
Como funciona um cartão para negativados?
É um cartão criado para quem tem restrição no nome ou score baixo. A aprovação é mais flexível e geralmente inclui controle total pelo aplicativo. O limite costuma ser menor.
Quais documentos preciso separar para a proposta?
RG/CPF, comprovante de renda (holerite, extrato ou IR) e comprovante de residência recente (até 90 dias).
Como escolher o cartão ideal para o meu perfil?
Compare taxas, benefícios e aceitação da bandeira. Prefira opções com anuidade baixa ou isenta, suporte eficiente e app completo.
Como evitar dívidas usando o cartão?
Sempre pague a fatura integral, use no máximo 30% do limite, evite parcelar compras desnecessárias e ative alertas no app.
Dá para melhorar meu score usando o cartão?
Sim. Usar o cartão com responsabilidade e pagar em dia ajuda a construir histórico positivo, o que aumenta as chances de limite maior e melhora do score.
Como o banco define e atualiza meu limite?
O limite é definido por análise de crédito que considera renda, score, histórico de pagamento e uso responsável do cartão. Manter documentos atualizados e usar com disciplina tende a acelerar reajustes.
Fatura e pagamento: o que é melhor fazer?
Pagar o total é sempre a melhor escolha. Pagar apenas o mínimo ativa o rotativo (juros altos). Parcelar a fatura costuma ter juros menores que o rotativo, mas ainda é caro.
Vale pagar anuidade por benefícios premium?
Depende do seu uso. Se você utiliza salas VIP, seguros, concierge e acumula pontos/milhas com frequência, os benefícios podem compensar a anuidade. Calcule o ROI.
🔗 Conteúdos Relacionados & Ferramentas
📊 Calculadoras e Simuladores Financeiros